Пакетне страхування: кінець нав’язуванню страховок при покупках
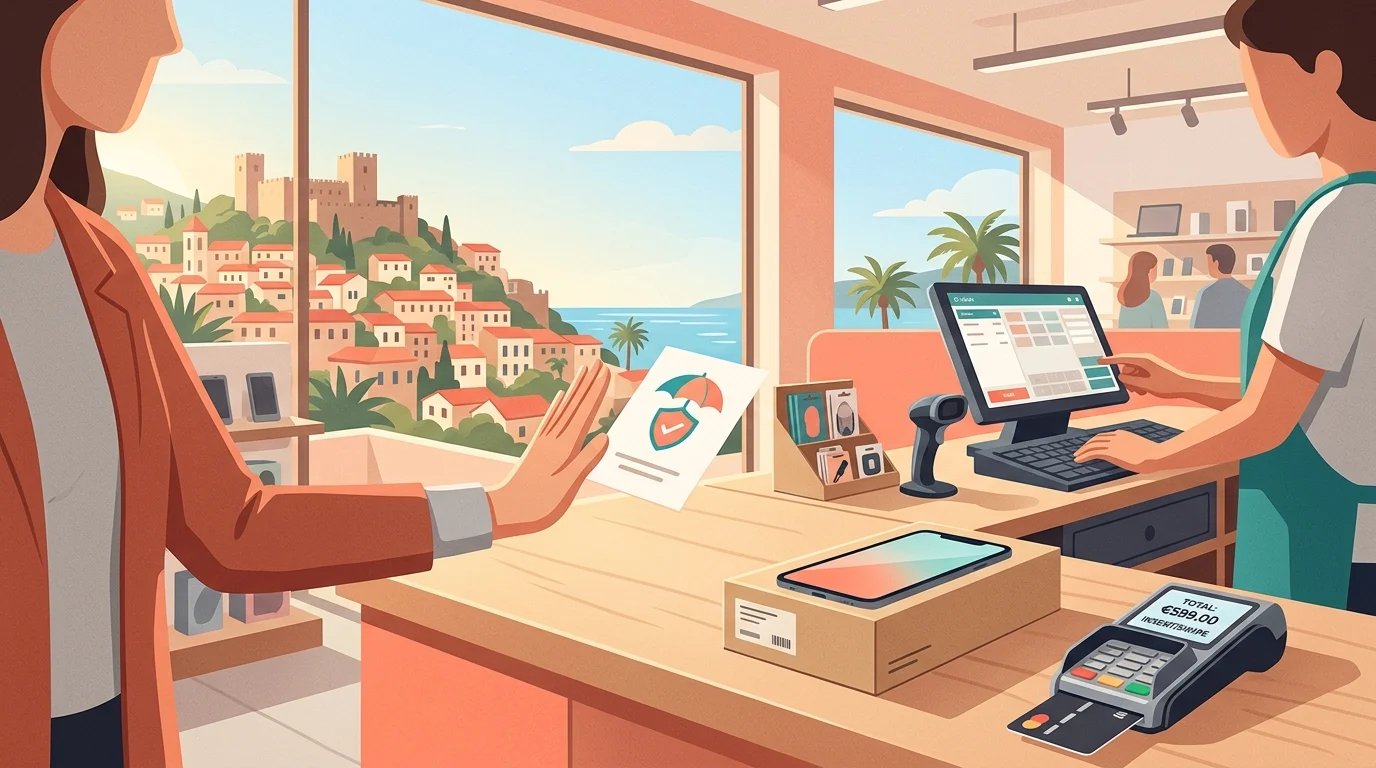
Купуєте телефон, побутову техніку чи туристичний пакет — і на касі чуєте: «Оформимо страховку?» Тепер ця практика регулюється чіткими правилами. SEDDK (турецьке Агентство з регулювання та нагляду за страхуванням і приватними пенсіями) затвердило нормативний акт про пакетне страхування (бютюнлешік сигорта), який набрав чинності 12 листопада 2026 року, будучи опублікованим у Офіційному вісникові № 33428. Відтепер продаж товару чи послуги не може бути обумовлений придбанням страховки, покупцеві, який відмовляється від страхування, заборонено встановлювати гірші умови, а річна страхова премія обмежена законодавчо встановленою стелею.
Що таке пакетне страхування?
Пакетне страхування — це страховий продукт, що пропонується разом із продажем або орендою товару чи послуги: в магазині або онлайн. Найпоширеніші приклади: страховка від розбиття екрана смартфона, гарантія на несправність побутової техніки, страхування скасування квитка чи готелю, додаткові покриття при короткостроковій оренді авто.
Нові правила обмежують перелік ризиків, які може покривати пакетне страхування: лише ті, що безпосередньо пов’язані з придбаним або орендованим товаром (послугою) чи його фінансуванням. Тобто в магазині електроніки до телефона не можна «в пакеті» додати страховий продукт, що не має жодного стосунку до самого пристрою.
Для яких товарів і послуг це передбачено?
Відповідно до нового регулювання, пакетне страхування може покривати:
- поломку, втрату, крадіжку, пожежу або несправність проданого чи орендованого майна;
- хворобу, крадіжку або зникнення домашньої тварини;
- скасування або переривання подорожі, транспортних послуг, проживання, заходів, підписок і комунальних платежів, а також кіберризики та короткострокову чи спільну оренду автомобілів;
- страховки, які іноземці зобов’язані надати при оформленні посвідки на проживання (ВНЖ) та візових заявах;
- страхування життя, погашення боргу та страхування від нещасних випадків, прив’язані до споживчих кредитів, що надаються банками на сторонніх електронних торгових майданчиках (не на власних сайтах банків).
Натомість обов’язкові види страхування, страховки для житлових і комерційних приміщень, накопичувальне та інвестиційне страхування, сільськогосподарське, транспортне та правозахисне страхування не можуть пропонуватися у форматі пакетного страхування. Наприклад, обов’язкове страхування цивільної відповідальності водіїв залишається поза межами цього нового режиму.
Нав’язування страховки при покупках тепер заборонено
Найважливіше правило для споживача: продаж товару або послуги не може залежати від придбання страховки. Продавець або орендодавець не має права відмовити у продажу, якщо покупець не бажає страхуватися. Забороняється також встановлювати для такого покупця гіршу ціну, коротший термін розстрочки чи менш вигідні умови доставки.
Це особливо актуально при покупках у розстрочку. Прив’язка магазинних акцій із продажем на виплат або розстрочкою по картці до обов’язкового придбання страховки відтепер є неправомірною.
Коли може бути запропоновано страхування?
Пакетне страхування може пропонуватися або під час продажу/оренди, або протягом 14 днів після укладення договору. Цей строк — не термін для відмови від договору, а граничний período для пропозиції страхового продукту. При пропозиції покупцеві обов’язково повідомляють: страхову компанію, посередника (якщо є), розмір премії та обсяг покриття. Забороняється також подавати страховку так, ніби вона надається самим магазином, а не страховою компанією.
Гранична премія та строк покриття
Нормативний акт встановлює, що річна брутто-премія за пакетним страхуванням не може перевищувати розмір місячної мінімальної брутто-заробітної плати, що діяла протягом першого півріччя календарного року, в якому розпочинається покриття. У 2026 році мінімальна брутто-заробітна плата становить 33 030 турецьких лір (приблизно 595 € — орієнтовно, залежно від поточного курсу), і саме ця сума є стелею річної премії для страховок, що починаються у 2026 році. Рада SEDDK може знизити цей ліміт вдвічі або підвищити вдвічі залежно від типу товару чи послуги.
Максимальний строк покриття — два роки. Для страховок типу розширеної гарантії строк може бути подовжений відповідно до гарантійного терміну.
| Правило | Що це означає для Вас |
|---|---|
| Продаж не може залежати від страховки | Ви можете купити товар або послугу, навіть відмовившись від страховки |
| Відмова не погіршує умови | Ціна, розстрочка та умови доставки залишаються незмінними |
| Строк пропозиції — 14 днів | Страховку можна запропонувати не пізніше ніж через 14 днів після продажу |
| Стеля річної премії | У 2026 році — не більше 33 030 TL брутто |
| Максимальний строк — 2 роки | При розширеній гарантії може збігатися з гарантійним терміном |
| Премія зазначається окремо | Вартість страховки виділяється в чеку або рахунку-фактурі окремим рядком |
Розірвання договору та підтвердні документи
Розірвати договір пакетного страхування можна через той самий канал, яким Ви його уклали — онлайн, через посередника або уповноважену організацію. Не допускається вимагати від споживача складнішого способу розірвання: наприклад, якщо страховку оформлено через інтернет, зобов’язати людину їхати до відділення для її скасування — неправомірно.
Якщо основний договір купівлі-продажу або надання послуги скасовано, споживач скористався правом відмови від договору, договір розірвано або він припинив дію з інших підстав — пов’язане пакетне страхування також автоматично припиняється, і споживач не зобов’язаний сплачувати жодну компенсацію чи штраф.
Якщо премія стягується разом із вартістю товару або послуги, вона має бути виділена окремим рядком у платіжному документі; якщо стягується окремо — має видаватися окрема квитанція. Обов’язок видати страховий поліс зберігається в будь-якому випадку.
Значення для споживачів та іноземців в Аланьї
В Аланьї — туристичному місті з активним ринком нерухомості — ці зміни відчуватимуться особливо виразно:
- Тури та оренда авто: страхування скасування та шкоди при бронюванні готелів і короткостроковій оренді автомобілів може пропонуватися як пакетне страхування, але бронювання не може залежати від її придбання.
- Електроніка та побутова техніка: страховки від розбиття екрана, поломки або крадіжки стають виключно добровільними, а їхня вартість окремо зазначається в чеку.
- Іноземні резиденти: страховки, необхідні при оформленні посвідки на проживання (ВНЖ) або візи, також підпадають під цей режим. Якщо постачальник послуг обумовлює надання своєї послуги тим, що страховку треба придбати саме через нього, — це суперечить новим правилам.
Якщо Ви стикнулися з порушенням
Якщо при купівлі від Вас вимагали страховку або встановили іншу ціну через відмову від неї — зберігайте всі докази: касові чеки, скриншоти акцій і листування. Суперечки з продавцями вирішуються через комісії із захисту прав споживачів та судові справи у суді із захисту прав споживачів; суперечки зі страховими компаніями щодо відшкодування та повернення премій — через Арбітражну комісію зі страхування. Вибір конкретного шляху залежить від того, хто є відповідачем і якою є сума претензії.
Що мають зробити продавці та посередники?
Магазини, сайти електронної комерції, туристичні агентства та компанії з оренди, що пропонують пакетне страхування як уповноважені організації, несуть відповідальність за безпеку інформаційних систем та інтеграцій, ведення журналів операцій і відповідність стягнення премій вимогам законодавства. Крім того, до початку роботи з пакетним страхуванням необхідно не менш ніж за один місяць повідомити SEDDK. Перегляд торгових екранів, рекламних текстів і касових процедур відповідно до нових правил суттєво знизить ризик санкцій.
В тому самому номері Офіційного вісника були внесені зміни до Нормативного акту про діяльність, що кваліфікується як страхування, та про договори страхування, укладені дистанційно: старе положення щодо пакетного страхування скасовано, а посилання переадресовано на новий Нормативний акт про пакетне страхування.
Ця стаття має виключно інформаційний характер і не є юридичною консультацією. У конкретній ситуації керуйтеся актуальним законодавством та офіційними повідомленнями компетентних органів.
Поширені запитання
Відповіді на ваші запитання — тут